Mã số N2108: ESG Report Online - Nền tảng hỗ trợ doanh nghiệp tự đánh giá và lập hồ sơ esg miễn phí

Một doanh nghiệp có thể đã thực hiện nhiều việc liên quan đến phát triển bền vững: giảm tiêu thụ điện, chăm lo người lao động, phân loại chất thải hoặc ban hành quy trình quản lý. Nhưng khi được yêu cầu cung cấp hồ sơ ESG, các hoạt động đó thường nằm rải rác trong chứng từ, ảnh chụp và kinh nghiệm của từng bộ phận. Thiếu một cách thu thập nhất quán khiến doanh nghiệp khó trình bày điều mình đã làm và khó nhận diện điều cần cải thiện.
ESG Report Online được phát triển để hỗ trợ doanh nghiệp thực hiện bước đầu tiên này. Thông qua nền tảng trực tuyến miễn phí tại esgreportonline.com, người dùng tiếp cận một quy trình tự rà soát, khai báo và tổ chức hồ sơ theo ba trụ cột môi trường, xã hội và quản trị. Giải pháp đặt trọng tâm vào khả năng sử dụng của doanh nghiệp chưa có đội ngũ ESG chuyên trách, giúp kiến thức chuyên môn trở thành những việc có thể bắt đầu thực hiện.
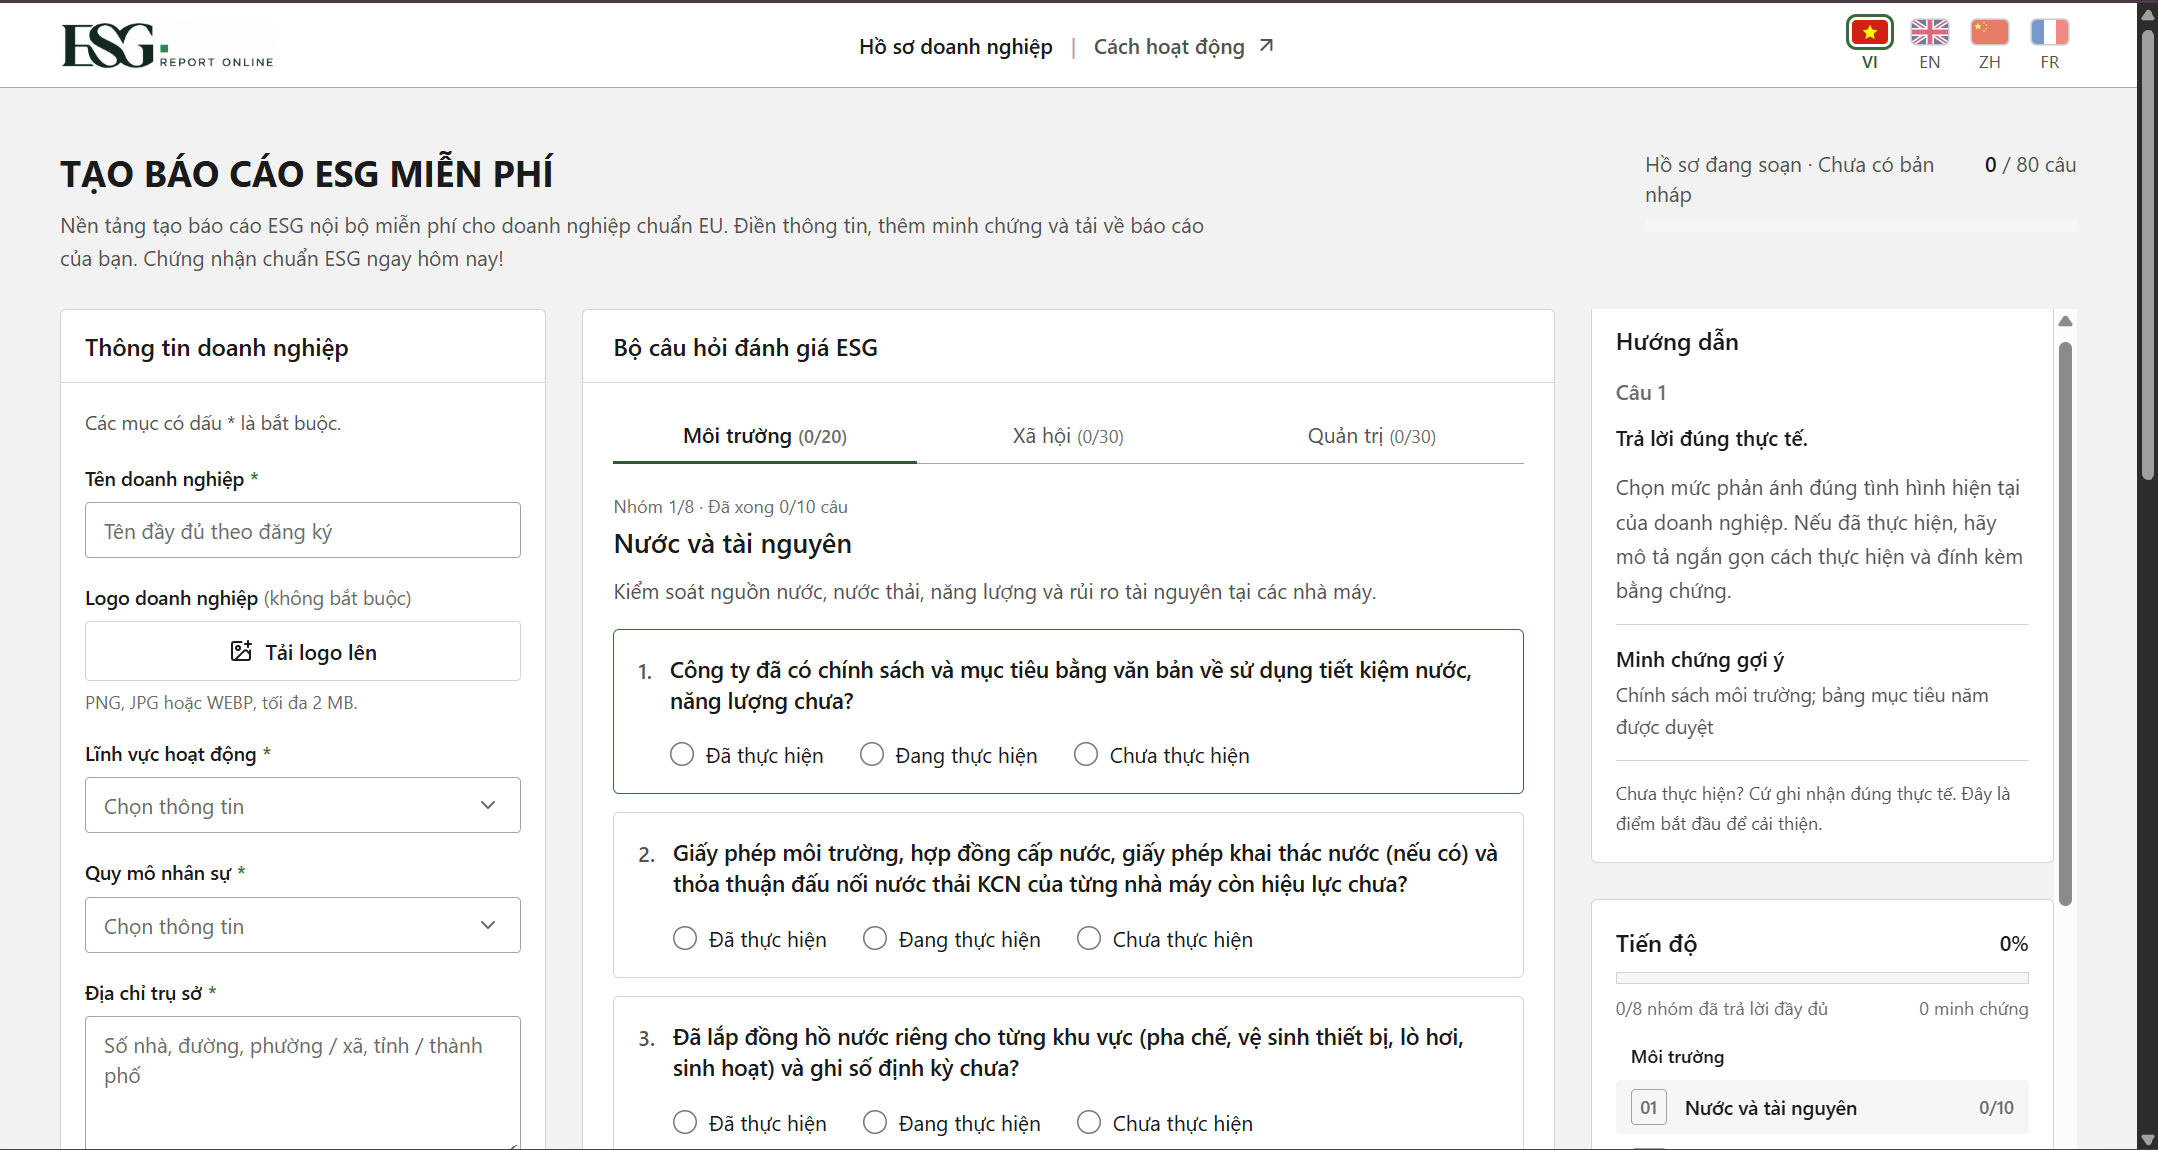
Giải pháp tổ chức quá trình lập hồ sơ theo một hành trình liên tục: khai báo thông tin doanh nghiệp, lựa chọn lĩnh vực và quy mô, thực hiện bộ câu hỏi ESG, bổ sung minh chứng, rà soát và tạo báo cáo. Giao diện bố trí thông tin doanh nghiệp, câu hỏi và hướng dẫn trong cùng không gian làm việc, giúp người dùng hiểu yêu cầu ngay tại bước nhập liệu.
Điểm mới ở cấp độ triển khai là kết hợp bộ câu hỏi có thể điều chỉnh theo bối cảnh doanh nghiệp với cách ghi nhận bằng chứng theo từng nội dung, lưu theo nhóm và tổ chức đầu ra thành hồ sơ nội bộ. Cách tiếp cận này giúp doanh nghiệp chuyển từ đọc khái niệm ESG sang thực hiện các bước cụ thể, đồng thời tạo cấu trúc để chuyên gia hiệu chỉnh nội dung và kỹ thuật viên cập nhật nhất quán.
Kết quả tự khai báo là cơ sở quản trị ban đầu, tách biệt với hoạt động thẩm tra hoặc xác nhận độc lập. Đánh giá minh chứng bằng AI, kết nối trồng rừng và giao dịch tín chỉ carbon được xác định là các hướng phát triển tiếp theo.
Giá trị khác biệt của giải pháp nằm ở việc đưa câu hỏi, hướng dẫn và bằng chứng vào cùng một quy trình làm việc. Người dùng không chỉ đánh dấu có hoặc chưa có, mà được định hướng xem thông tin nào cần chuẩn bị và tài liệu nào có thể chứng minh nội dung khai báo. Hồ sơ nhờ đó có thể trở thành công cụ quản trị nội bộ và nền tảng cho việc trao đổi với chuyên gia ở bước tiếp theo.
Thứ nhất, thông tin doanh nghiệp được sử dụng làm bối cảnh cho quá trình tự đánh giá. Việc phân nhóm theo lĩnh vực hoạt động và quy mô nhân sự tạo cơ sở để điều chỉnh câu hỏi, cách giải thích và mức độ yêu cầu phù hợp. Một cơ sở dịch vụ nhỏ và một nhà máy sản xuất không cần bắt đầu bằng cùng một danh sách yêu cầu chi tiết. Cấu trúc này giúp mở rộng nội dung chuyên môn mà vẫn giữ được trải nghiệm nhập liệu dễ hiểu.
Thứ hai, câu hỏi được gắn với cách thu thập minh chứng. Những nội dung về chính sách lao động, quản lý chất thải, sử dụng năng lượng hay quy trình điều hành có thể đi kèm tài liệu, số liệu hoặc hình ảnh phù hợp. Thiết kế bổ sung minh chứng theo ngữ cảnh hạn chế việc yêu cầu doanh nghiệp tải hàng loạt tài liệu ngay khi bắt đầu, đồng thời giúp người điền hiểu mối liên hệ giữa câu trả lời và dữ liệu cần cung cấp.
Thứ ba, quá trình được chia thành các nhóm ngắn và có cơ chế lưu theo tiến độ trong thiết kế sản phẩm. Nhân sự doanh nghiệp có thể xử lý từng phần, phối hợp với các bộ phận liên quan và quay lại bổ sung dữ liệu. Cách tổ chức thông tin doanh nghiệp, checklist và hướng dẫn trong cùng màn hình phục vụ mục tiêu giảm thao tác tra cứu, nhất là với người lần đầu tiếp cận ESG.
Thứ tư, bộ nội dung chuyên môn được định hướng quản lý theo cấu trúc có mã câu hỏi, nhóm nội dung, điều kiện áp dụng, loại dữ liệu, yêu cầu minh chứng và phiên bản. Chuyên gia có thể rà soát từng trường; kỹ thuật viên có thể chuyển nội dung đã duyệt thành cấu hình của website. Cơ chế này hỗ trợ cập nhật nhất quán và giảm phụ thuộc vào việc sửa thủ công trên từng biểu mẫu.
Những cải tiến trên là đổi mới trong cách đưa công cụ ESG đến doanh nghiệp và tổ chức quá trình thực hiện. Nhóm không đặt tính mới ở việc tự ban hành một tiêu chuẩn chứng nhận ESG, mà ở khả năng giúp doanh nghiệp bắt đầu một cách có phương pháp, lưu lại dữ liệu và nhìn thấy các khoảng trống cần khắc phục.
Hiệu quả thực tế và giá trị đối với cộng đồng
Nhóm dự án ghi nhận gần 100 hồ sơ doanh nghiệp tham gia tạo báo cáo trên nền tảng. Kết quả ban đầu này cho thấy công cụ đã vượt khỏi phạm vi ý tưởng và có người dùng tham gia vào quá trình lập hồ sơ. Trong giai đoạn đầu, đây là tín hiệu thực tế để tiếp tục đầu tư hoàn thiện trải nghiệm và chất lượng nội dung.
Giá trị đối với doanh nghiệp trước hết là có một điểm bắt đầu rõ ràng. Thay vì phải tự chọn trong nhiều bộ tài liệu, người phụ trách được dẫn dắt từ thông tin cơ bản đến từng nhóm nội dung. Khi câu hỏi được gắn với dữ liệu hoặc minh chứng cần chuẩn bị, các yêu cầu ESG trở nên gần với công việc hằng ngày của nhân sự, kế toán, vận hành và quản lý.
Giá trị tiếp theo là hình thành thói quen quản trị bằng dữ liệu. Một nội dung chưa có câu trả lời không chỉ là một ô trống trong khảo sát; đó có thể là dấu hiệu doanh nghiệp chưa phân công người phụ trách, chưa có quy trình hoặc chưa lưu được bằng chứng. Việc tập hợp những khoảng trống trong cùng một hồ sơ tạo cơ sở để doanh nghiệp lựa chọn việc cần ưu tiên và tìm hỗ trợ đúng chuyên môn.
Công cụ miễn phí mở thêm cơ hội tiếp cận cho doanh nghiệp có nguồn lực hạn chế. Doanh nghiệp có thể tìm hiểu, tự rà soát và chuẩn bị hồ sơ ban đầu trước khi quyết định sử dụng dịch vụ tư vấn hoặc đánh giá độc lập. Quyền tiếp cận bước cơ bản có ý nghĩa đối với cộng đồng doanh nghiệp nhỏ và vừa, nơi chi phí và thời gian chuẩn bị thường ảnh hưởng trực tiếp đến khả năng tham gia các hoạt động phát triển bền vững.
Đối với môi trường và cộng đồng, tác động được kỳ vọng đến từ việc cải thiện hành vi quản trị trong doanh nghiệp: nhìn rõ dữ liệu năng lượng, chất thải, điều kiện lao động, trách nhiệm và cơ chế điều hành. Ở giai đoạn hiện tại, nhóm xác định kết quả đã ghi nhận là mức độ tham gia lập hồ sơ; tác động về giảm phát thải, tiết kiệm nguồn lực hoặc cải thiện điều kiện làm việc sẽ cần được đo lường theo thời gian, thay vì suy ra trực tiếp từ số lượt sử dụng.
Để đối chiếu kết quả, dữ liệu cần được tổ chức theo mã hồ sơ, thời điểm khởi tạo, lĩnh vực, địa bàn, trạng thái hoàn thành và tài liệu được bổ sung. Số doanh nghiệp không trùng lặp, số báo cáo hoàn thành và số hồ sơ thuộc kỳ xét giải cần được thống kê riêng. Khi công khai minh chứng, nhóm sử dụng số liệu tổng hợp hoặc dữ liệu đã ẩn danh; việc cung cấp tài liệu nhận diện doanh nghiệp cần có sự đồng ý phù hợp.
Mai Nguyễn Hoàng Nam - Nguyễn Đức Nhân - Võ Thị Mỹ Duyên - Nguyễn Huy Bình