Mã số N1039: FATS AI – NỀN TẢNG TRÍ TUỆ NHÂN TẠO CHUYÊN BIỆT CHO TÀI CHÍNH VIỆT NAM

1.1. Điểm mới của công nghệ và sản phẩm
FATS AI là trợ lý AI đầu tiên tại Việt Nam giải quyết trọn vẹn chuỗi giá trị tài chính – từ đào tạo năng lực, quản trị tài chính cá nhân đến phân tích tài chính doanh nghiệp – trên cùng một nền tảng, với ba lớp công nghệ:
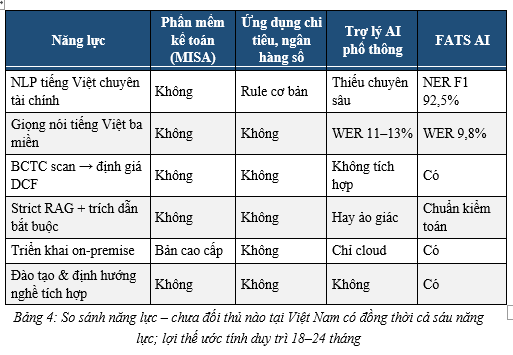
Lớp 1 – Tương tác đa phương thức: nhập liệu bằng giọng nói hiểu cả ba miền Bắc – Trung – Nam (WER 9,8%, tốt hơn Google Speech 12,5% và Whisper 10,9%), quét hóa đơn bằng AI thị giác (độ chính xác 97–99%), xử lý PDF scan và Excel.
Lớp 2 – Lõi AI tài chính tiếng Việt: mô hình Transformer tinh chỉnh riêng cho ngữ cảnh tài chính Việt Nam (NER F1 92,5%, vượt PhoBERT 89,7%), hiểu tiếng lóng, từ viết tắt và phương ngữ mà ứng dụng nước ngoài không xử lý được.
Lớp 3 – Đảm bảo và minh bạch: Strict RAG với trích dẫn dữ liệu bắt buộc, loại bỏ vấn nạn AI "ảo giác" số liệu – điều kiện sống còn trong tài chính, kế toán.
Thứ nhất – Kiến trúc Hexagonal (Ports & Adapters): logic nghiệp vụ tách rời hoàn toàn khỏi hạ tầng. FATS chuyển đổi giữa đám mây và máy chủ nội bộ của khách hàng chỉ bằng cách thay adapter, đồng thời đổi được nhà cung cấp mô hình AI để luôn chọn mức chi phí trên hiệu năng tốt nhất. Chính kiến trúc này cho phép đội ngũ hoàn thiện toàn bộ phiên bản v2.0 chỉ trong 10 tuần đầu năm 2026.
Thứ hai – Strict RAG với DataCitation: hệ thống không sao chép dữ liệu khách hàng vào cơ sở dữ liệu vector mà chỉ lập chỉ mục siêu dữ liệu; mỗi câu trả lời truy vấn trực tiếp kho dữ liệu của khách hàng và trả về kèm trích dẫn đầy đủ (bảng nào, cột nào, thời điểm nào). Nếu không có nguồn, AI bắt buộc trả lời "không có dữ liệu". Mọi con số và ngưỡng pháp lý đều do 08 khối tính toán tất định tính bằng mã nguồn rồi in kèm điều khoản, mô hình ngôn ngữ chỉ diễn đạt; chất lượng được bảo đảm bằng 1.010 phép thử tự động và cơ chế tự gắn cờ khi viện dẫn quy định đã hết hiệu lực (đo trên 1.638 câu hỏi thật). Trong kiểm toán, một con số không truy vết được nguồn là một con số không dùng được – đây là lý do Petrosetco chấp nhận triển khai FATS.
1.3. Điểm mới của mô hình kinh doanh
Trả theo lượt dùng (credits) thay vì thuê bao: người dùng tài chính dùng theo mùa vụ (quyết toán, gọi vốn, thẩm định), nên tính tiền theo lượt vừa đúng giá trị nhận được vừa hạ rào cản thử lần đầu. Gói Khởi đầu 89.000 đồng/15 credits là sản phẩm chủ lực.
"Sovereign AI" – AI chủ quyền triển khai on-premise: khách hàng tải gói cài đặt về máy chủ nội bộ, dữ liệu tuyệt đối không rời khỏi tổ chức – đáp ứng Luật Bảo vệ dữ liệu cá nhân 91/2025/QH15 và Nghị định 356/2025/NĐ-CP. Chưa trợ lý AI tài chính nào tại Việt Nam cung cấp phương thức này với chi phí phù hợp doanh nghiệp trong nước.
Một nền tảng – bốn phân khúc và Học viện "học như chơi": cùng một lõi công nghệ phục vụ B2C, B2B, B2G, B2E nên chi phí phát triển được chia sẻ; Học viện truyền tải kiến thức theo phương pháp nhập vai (cải tiến từ cách Duolingo dạy ngoại ngữ), radar năng lực sáu trục định hướng nghề bằng AI và công khai độ tin cậy của chính kết quả.
1.4. Lợi thế khác biệt so với các giải pháp hiện có
1.5. Khai thác quyền sở hữu trí tuệ
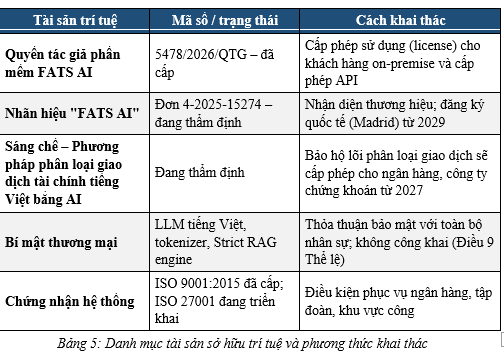
100% mã nguồn thuộc sở hữu FATS, trong đó 80% do đội ngũ nội bộ phát triển. Quyền sở hữu trí tuệ được khai thác trực tiếp thành ba dòng doanh thu: phí license on-premise, phí cấp phép API và phí cấp phép Học viện cho cơ sở giáo dục.
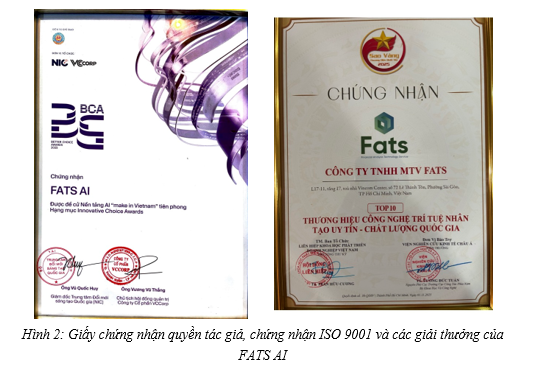
2.1. Kết quả kinh doanh và kinh tế đơn vị
Năm 2025 – năm hoạt động đầu tiên – FATS đạt doanh thu thực 1,80 tỷ đồng (B2C 0,98 tỷ; B2B 0,82 tỷ), 1.170 người dùng trả phí và 04 hợp đồng doanh nghiệp; đến tháng 10/2026 người dùng trả phí vượt 2.200 (tăng 88%). Tỷ lệ dùng thử → trả phí đạt 65% (gấp 1,6 lần trung bình ngành), giữ chân trên 85%/tháng. Chi phí thu hút mỗi khách hàng cá nhân chỉ khoảng 3 USD nhờ tăng trưởng qua cộng đồng; 38,7% người dùng còn hoạt động sau 06 tháng ⇒ đời sống khách hàng 6,8 tháng ⇒ giá trị vòng đời 18,0 USD ⇒ LTV/CAC = 6,0 lần, hoàn vốn chi phí thu hút trong 1,1 tháng. Hợp đồng doanh nghiệp bình quân 7.750 USD/năm (SME) và khoảng 36.000 USD/năm (doanh nghiệp FDI, đối soát VAS – IFRS); giữ chân 90%/năm.
2.2. Khách hàng tham chiếu và kết quả thị trường
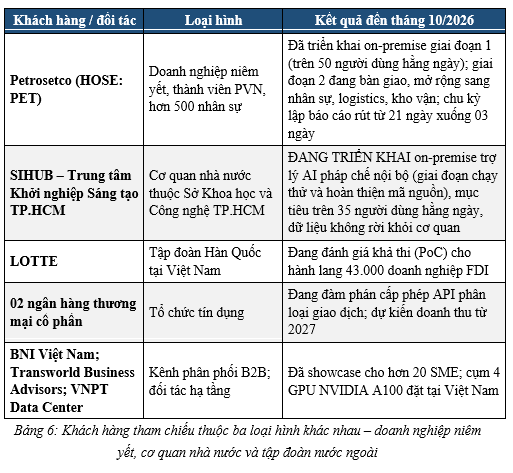
2.3. Quy mô thị trường và khả năng mở rộng
Quy mô thị trường tính từ dưới lên theo Tổng điều tra kinh tế 2026: TAM ≈ 66.525 tỷ đồng/năm (859.048 doanh nghiệp, 5.254.952 hộ kinh doanh và 2,5 triệu người đi làm có nhu cầu quản trị tài chính); SAM ≈ 9.466 tỷ đồng/năm (tài chính cá nhân, quản lý tài sản và tài chính SME); SOM 2029 = 76,95 tỷ đồng, chỉ 0,81% SAM.
Động lực mở rộng lớn nhất năm 2026: theo Nghị quyết 198/2025/QH15, từ 01/01/2026 hơn 5,25 triệu hộ kinh doanh không còn áp dụng thuế khoán, phải tự kê khai, ghi sổ kế toán theo Thông tư 152/2025/TT-BTC và dùng hóa đơn điện tử khi doanh thu trên 01 tỷ đồng/năm – nghĩa vụ bắt buộc cho hàng triệu chủ thể chưa từng ghi sổ. Engine thuế hộ kinh doanh của FATS đã chạy trên production từ quý III/2026, đạt 19/19 câu hỏi thật trong ba lượt kiểm thử liên tiếp; với gói dự kiến 200.000 đồng/tháng (so với 1,5–3 triệu đồng/tháng thuê kế toán dịch vụ), riêng phân khúc này mở ra thị trường khoảng 1.261 tỷ đồng/năm. TP. Hồ Chí Minh – nơi tập trung số hộ kinh doanh lớn nhất cả nước – là địa bàn triển khai đầu tiên. Về kiến trúc, mở thêm phân khúc mới chỉ cần thêm adapter và bộ tri thức chuyên ngành, nên biên lợi nhuận gộp cải thiện từ 65% (2025) lên 80% (2029F).
2.4. Kế hoạch tài chính và hiệu quả kinh tế dự kiến
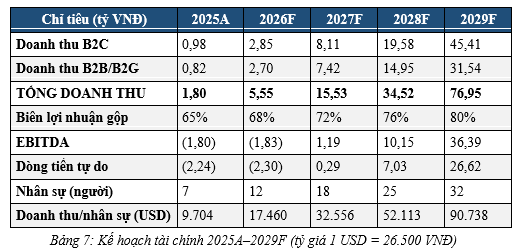
Kế hoạch dựng trên số liệu thực 2025 (ARPU 2,63 USD/tháng; marketing giảm từ 25% xuống 12% doanh thu). Ba mốc: hòa vốn EBITDA năm 2027, dòng tiền tự do dương cùng năm, biên EBITDA 47,3% năm 2029; hiệu suất lao động tăng 9,3 lần; không vay nợ trong toàn kỳ dự phóng.
2.5. Huy động nguồn lực hỗ trợ và đầu tư
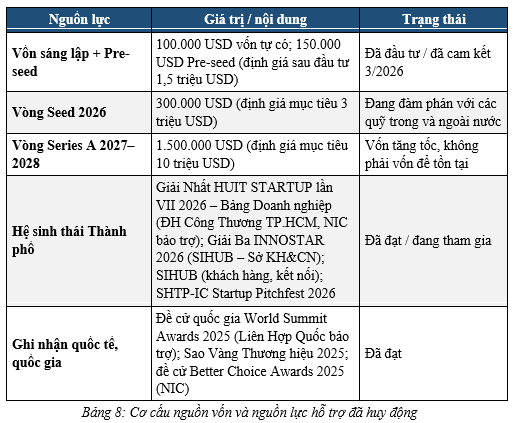
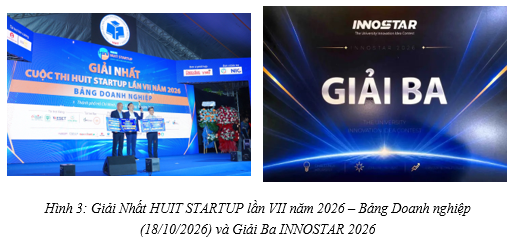
2.6. Ghi nhận của báo chí và truyền
thông
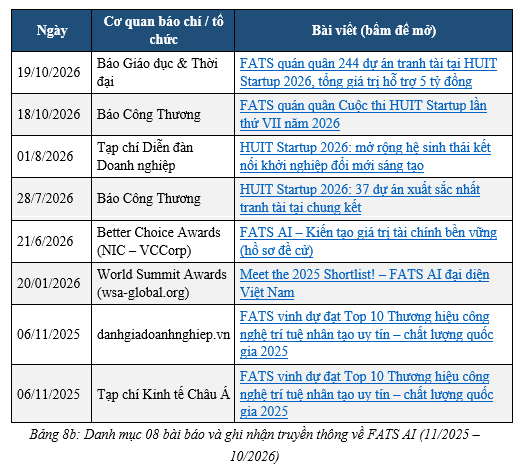
Hành trình của FATS AI từ tháng 11/2025 đến nay được báo chí trong nước và tổ chức quốc tế ghi nhận liên tục. Danh sách dưới đây được tổng hợp công khai trên hồ sơ Crunchbase của doanh nghiệp (crunchbase.com/organization/fats-sustainable-finance-ltd); đường dẫn kèm theo để Ban Tổ chức kiểm chứng trực tiếp.
3.1. Đóng góp cho phát triển kinh tế – xã hội của Thành phố Hồ Chí Minh
FATS là doanh nghiệp được thành lập, đặt trụ sở, nộp thuế và phát triển công nghệ lõi tại Thành phố Hồ Chí Minh. Đóng góp của FATS cho Thành phố nằm ở bốn điểm cụ thể:
Mở đường cho SME của Thành phố tiếp cận vốn đầu tư với chi phí rẻ hơn: đúng như định hướng và nhận xét của quỹ đầu tư SilverLion Pte. Ltd. (Singapore), việc sử dụng FATS AI giúp SME có báo cáo tài chính, mô hình dòng tiền và định giá đạt chuẩn nhà đầu tư với chi phí thấp – nhờ đó mở ra cơ hội tiếp cận nguồn vốn đầu tư rẻ hơn, thay vì phải thuê tư vấn tài chính hàng chục nghìn USD cho mỗi lần gọi vốn. Đây là hạ tầng mềm cần thiết khi Thành phố xây dựng Trung tâm tài chính quốc tế theo Nghị quyết 222/2025/QH15.
Chuyển đổi số khu vực công của Thành phố bằng giải pháp nội địa: SIHUB – đơn vị thuộc Sở Khoa học và Công nghệ TP.HCM – là cơ quan nhà nước đầu tiên đang triển khai trợ lý AI pháp chế của FATS ngay trên máy chủ nội bộ (giai đoạn chạy thử và hoàn thiện mã nguồn), hướng tới phục vụ hơn 35 người dùng mỗi ngày mà không một dòng dữ liệu nào rời khỏi cơ quan. Mô hình này nhân rộng được cho các sở, ngành, đơn vị sự nghiệp của Thành phố với chi phí thấp hơn nhiều so với giải pháp nước ngoài.
Bảo vệ chủ quyền dữ liệu tài chính của doanh nghiệp Thành phố: mỗi doanh nghiệp dùng FATS on-premise là một doanh nghiệp không còn phải đưa báo cáo tài chính lên máy chủ nước ngoài – đúng tinh thần Luật Bảo vệ dữ liệu cá nhân 91/2025/QH15, Luật Trí tuệ nhân tạo 134/2025/QH15 và Nghị quyết 57-NQ/TW về đột phá khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số.
Hỗ trợ hộ kinh doanh và SME tuân thủ nghĩa vụ thuế mới từ 01/01/2026: engine thuế hộ kinh doanh của FATS tự tính ngưỡng miễn thuế 01 tỷ đồng, tự dẫn điều khoản Luật 109/2025 và Nghị định 141/2026, giúp hộ kinh doanh tại Thành phố tuân thủ đúng với chi phí bằng 1/10 thuê kế toán dịch vụ – góp phần tăng minh bạch và nguồn thu ngân sách của Thành phố.
3.2. Tác động xã hội đo lường được
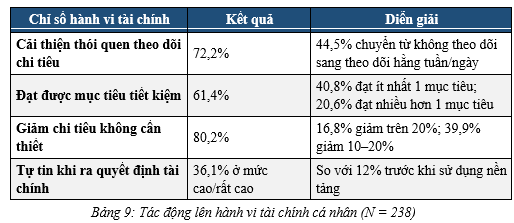
Nguồn số liệu: khảo sát người dùng tháng 12/2025, 238 phản hồi hợp lệ; dữ liệu thô sẵn sàng cung cấp cho Ban Tổ chức kiểm chứng.
Thu hẹp khoảng cách giảng đường – doanh nghiệp: Học viện FATS (miễn phí ở gói cơ bản, nội dung do TS. Khoa Hoàng – Đại học Queensland chủ biên), định hướng nghề bằng AI và cộng đồng học tập đã vận hành; cấu phần giả lập thực tập đang hoàn thiện. Sinh viên tài chính – kế toán tại Thành phố có nơi thực hành trên dữ liệu thật trước khi đi làm; FATS đang trao đổi thí điểm với 2–3 trường đại học tại TP.HCM. Dân chủ hóa công cụ tài chính: năng lực định giá doanh nghiệp (DCF), phân tích báo cáo tài chính – vốn chỉ tổ chức lớn chi hàng nghìn USD mới có – nay được cung cấp với 299.000 đồng/60 credits cho người lao động, chủ hộ kinh doanh và SME.
Việc làm trực tiếp chất lượng cao: 07 nhân sự chính thức (2025) → 12 (2026F) → 32 (2029F), chủ yếu là kỹ sư AI, kỹ sư phần mềm và chuyên gia tài chính tại TP.HCM và Hà Nội; chính sách ESOP cho nhân sự chủ chốt; doanh thu trên mỗi nhân sự tăng từ 9.704 USD lên 90.738 USD.
Nâng cao khả năng có việc làm: hàng nghìn sinh viên, người đi làm được trang bị kỹ năng tài chính thực chiến qua Học viện; kế toán viên tại doanh nghiệp khách hàng chuyển từ nhập liệu thủ công sang công việc phân tích có giá trị cao hơn thay vì bị thay thế.
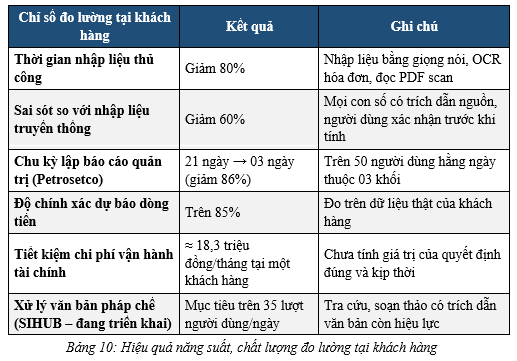
3.4. Nâng cao năng suất, chất lượng tại doanh nghiệp và cơ quan
3.5. Tác động môi trường và Mục tiêu Phát triển Bền vững
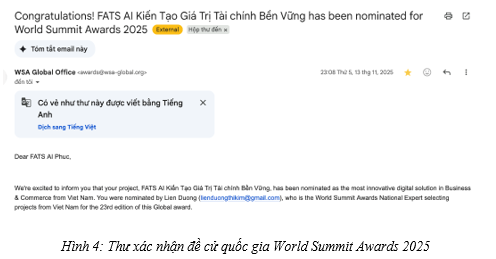
Quy trình tài chính số hóa giúp khách hàng giảm in ấn, lưu trữ chứng từ giấy và đi lại đối soát; nền tảng định hướng bổ sung cấu phần báo cáo bền vững (ESG) theo lộ trình phát thải ròng bằng không 2050. FATS AI là đề cử quốc gia của Việt Nam tại World Summit Awards 2025 – giải thưởng do Liên Hợp Quốc bảo trợ – với đóng góp cho SDG 4 (Học viện tài chính miễn phí gói cơ bản), SDG 8 (giúp SME kiểm soát dòng tiền, nâng kỹ năng lao động trẻ), SDG 9 (hạ tầng AI 100% tại Việt Nam, làm chủ công nghệ lõi) và SDG 10 (công cụ phân tích cấp tổ chức với giá 299.000 đồng).
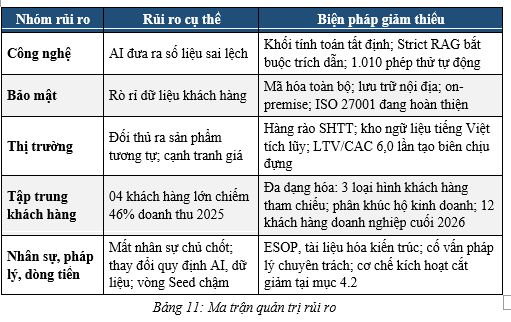
4. Năng lực thực hiện, tính bền vững, quản trị rủi ro và khả năng tiếp tục phát triển
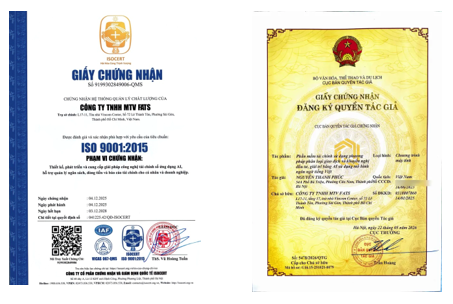
Năng lực được chứng minh bằng việc đã làm: thương mại hóa ngay năm đầu thành lập; hoàn thiện toàn bộ kiến trúc v2.0 trong 10 tuần; triển khai on-premise thành công tại một doanh nghiệp niêm yết và đang triển khai tại một cơ quan nhà nước của Thành phố; đạt ISO 9001:2015 và đang hoàn thiện ISO 27001. Đội ngũ 04 đồng sáng lập đủ bốn trụ cột (tài chính, AI, học thuật, kinh doanh), 08 kỹ sư công nghệ và hội đồng cố vấn về vốn, công nghệ và pháp lý sở hữu trí tuệ; hệ thống thiết kế theo OWASP Top 10 cho LLM và lộ trình ISO/IEC 42001.
4.2. Tính bền vững về tài chính
Cuối năm 2025 FATS còn 0,41 tỷ đồng tiền mặt (2,2 tháng hoạt động); sau vòng vốn 2026, thời gian hoạt động còn lại kéo lên 33,7 tháng – dài hơn 14 tháng so với thời điểm dòng tiền tự do chuyển dương (2027); từ 2027 doanh nghiệp tự nuôi được bằng dòng tiền của mình. Quy tắc: tiền mặt không dưới sáu tháng chi phí; hợp đồng doanh nghiệp thu tối thiểu 50% trước khi triển khai. Kịch bản thận trọng đã kiểm nghiệm bằng số: nếu doanh thu chỉ tăng 15%/năm, FATS không hòa vốn trong kỳ dự phóng; vì vậy nếu đến 30/6 bất kỳ năm nào doanh thu lũy kế dưới 40% kế hoạch, lập tức dừng tuyển dụng, cắt marketing về 8% doanh thu và chuyển trọng tâm sang khách hàng on-premise giá trị cao – đưa điểm hòa vốn về trong 18 tháng.
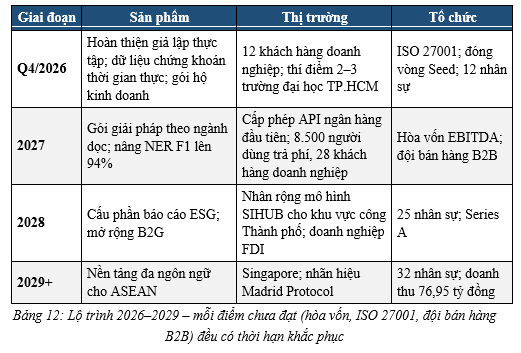
4.4. Khả năng tiếp tục phát triển – lộ trình 2026–2029
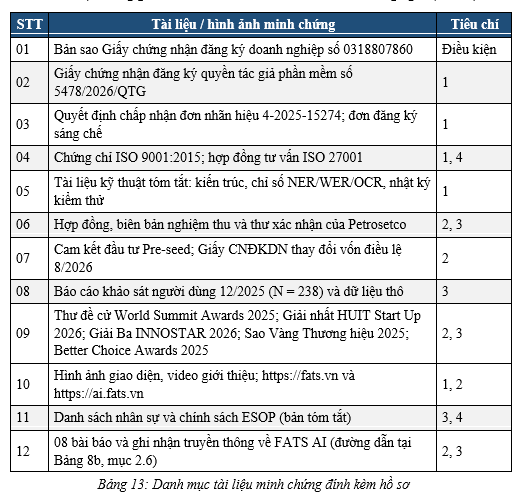
D. DANH MỤC TÀI LIỆU, HÌNH ẢNH MINH CHỨNG
Tài liệu minh chứng được đánh số và đính kèm theo thứ tự dưới đây (điểm c khoản 2 Điều 6 Thể lệ); không gửi kèm tài liệu thuộc bí mật kinh doanh, công nghệ (Điều 9).
Thông tin
- Tác giả: CÔNG TY CỔ PHẦN CÔNG NGHỆ TÀI CHÍNH FATS